HOME BUILDING GUIDE 家づくりガイド
Vol.02
注文住宅の費用はいくら?予算の決め方と資金計画のポイントを解説
注文住宅を検討し始めると、「家を建てるには結局いくら必要?」「自分たちの収入なら、どのくらいの家を建てられる?」など、お金について気になることがたくさん出てくるのではないでしょうか。
注文住宅にかかる費用は建物の価格だけではありません。土地の購入費用や外構工事、各種手続きに必要な諸費用なども含めて、家づくり全体の予算を考えることが大切です。
今回は、初めて注文住宅を検討する方へ向けて、家づくりにかかる主な費用や予算の決め方、住宅ローンを含めた資金計画のポイントをわかりやすく解説します。
注文住宅にかかる費用は「建物代」だけではありません
注文住宅の広告や住宅会社のホームページを見ていると、建物の価格に目が行きがちです。
しかし、実際に家を建てて新生活を始めるまでには、建物本体以外にもさまざまな費用が発生します。
大きく分けると、次のような費用があります。
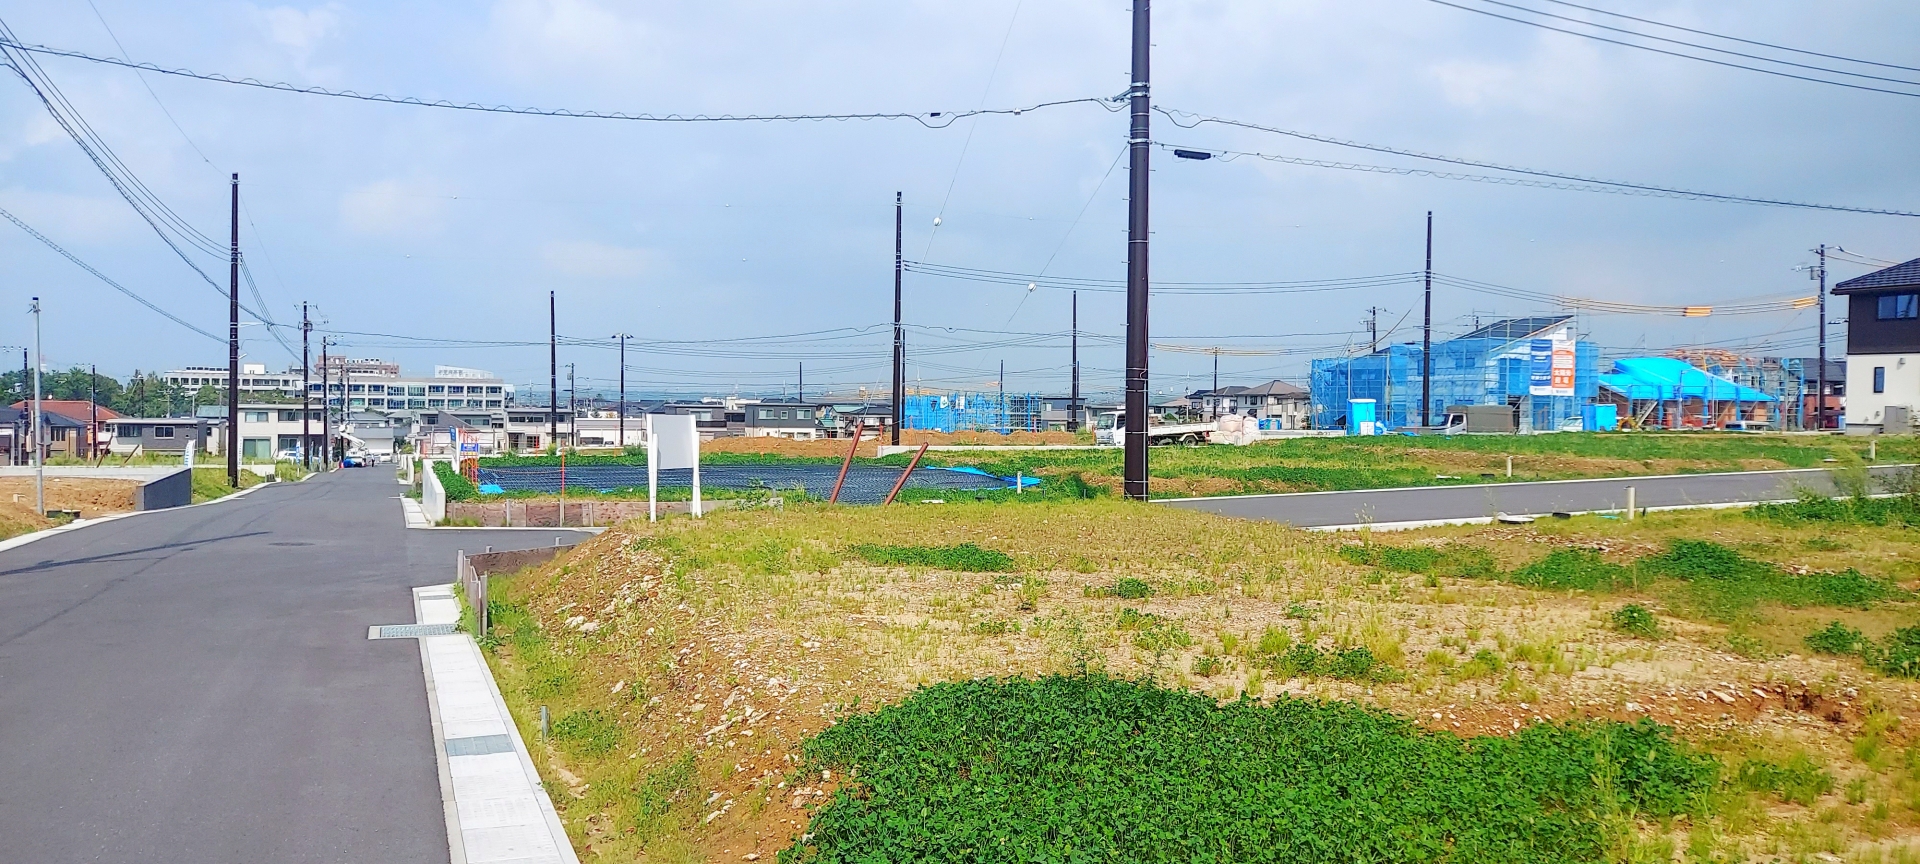
1. 土地購入費
土地を所有していない場合は、土地を購入する費用が必要です。
土地そのものの価格だけでなく、仲介手数料や登記費用、税金などが必要になる場合もあります。
また、同じ価格の土地でも、その土地の状態によって造成工事や地盤改良工事などが必要になることがあります。
そのため、「土地価格+建物価格」だけで予算を決めないことが大切です。
2. 建物本体の工事費
住宅そのものを建築するための費用です。
基礎や構造、屋根、外壁、内装、キッチンや浴室など、住宅を形にするためのさまざまな工事が含まれます。
建物の広さはもちろん、間取りや住宅性能、設備、使用する素材などによって費用は変わります。
3. 付帯工事費
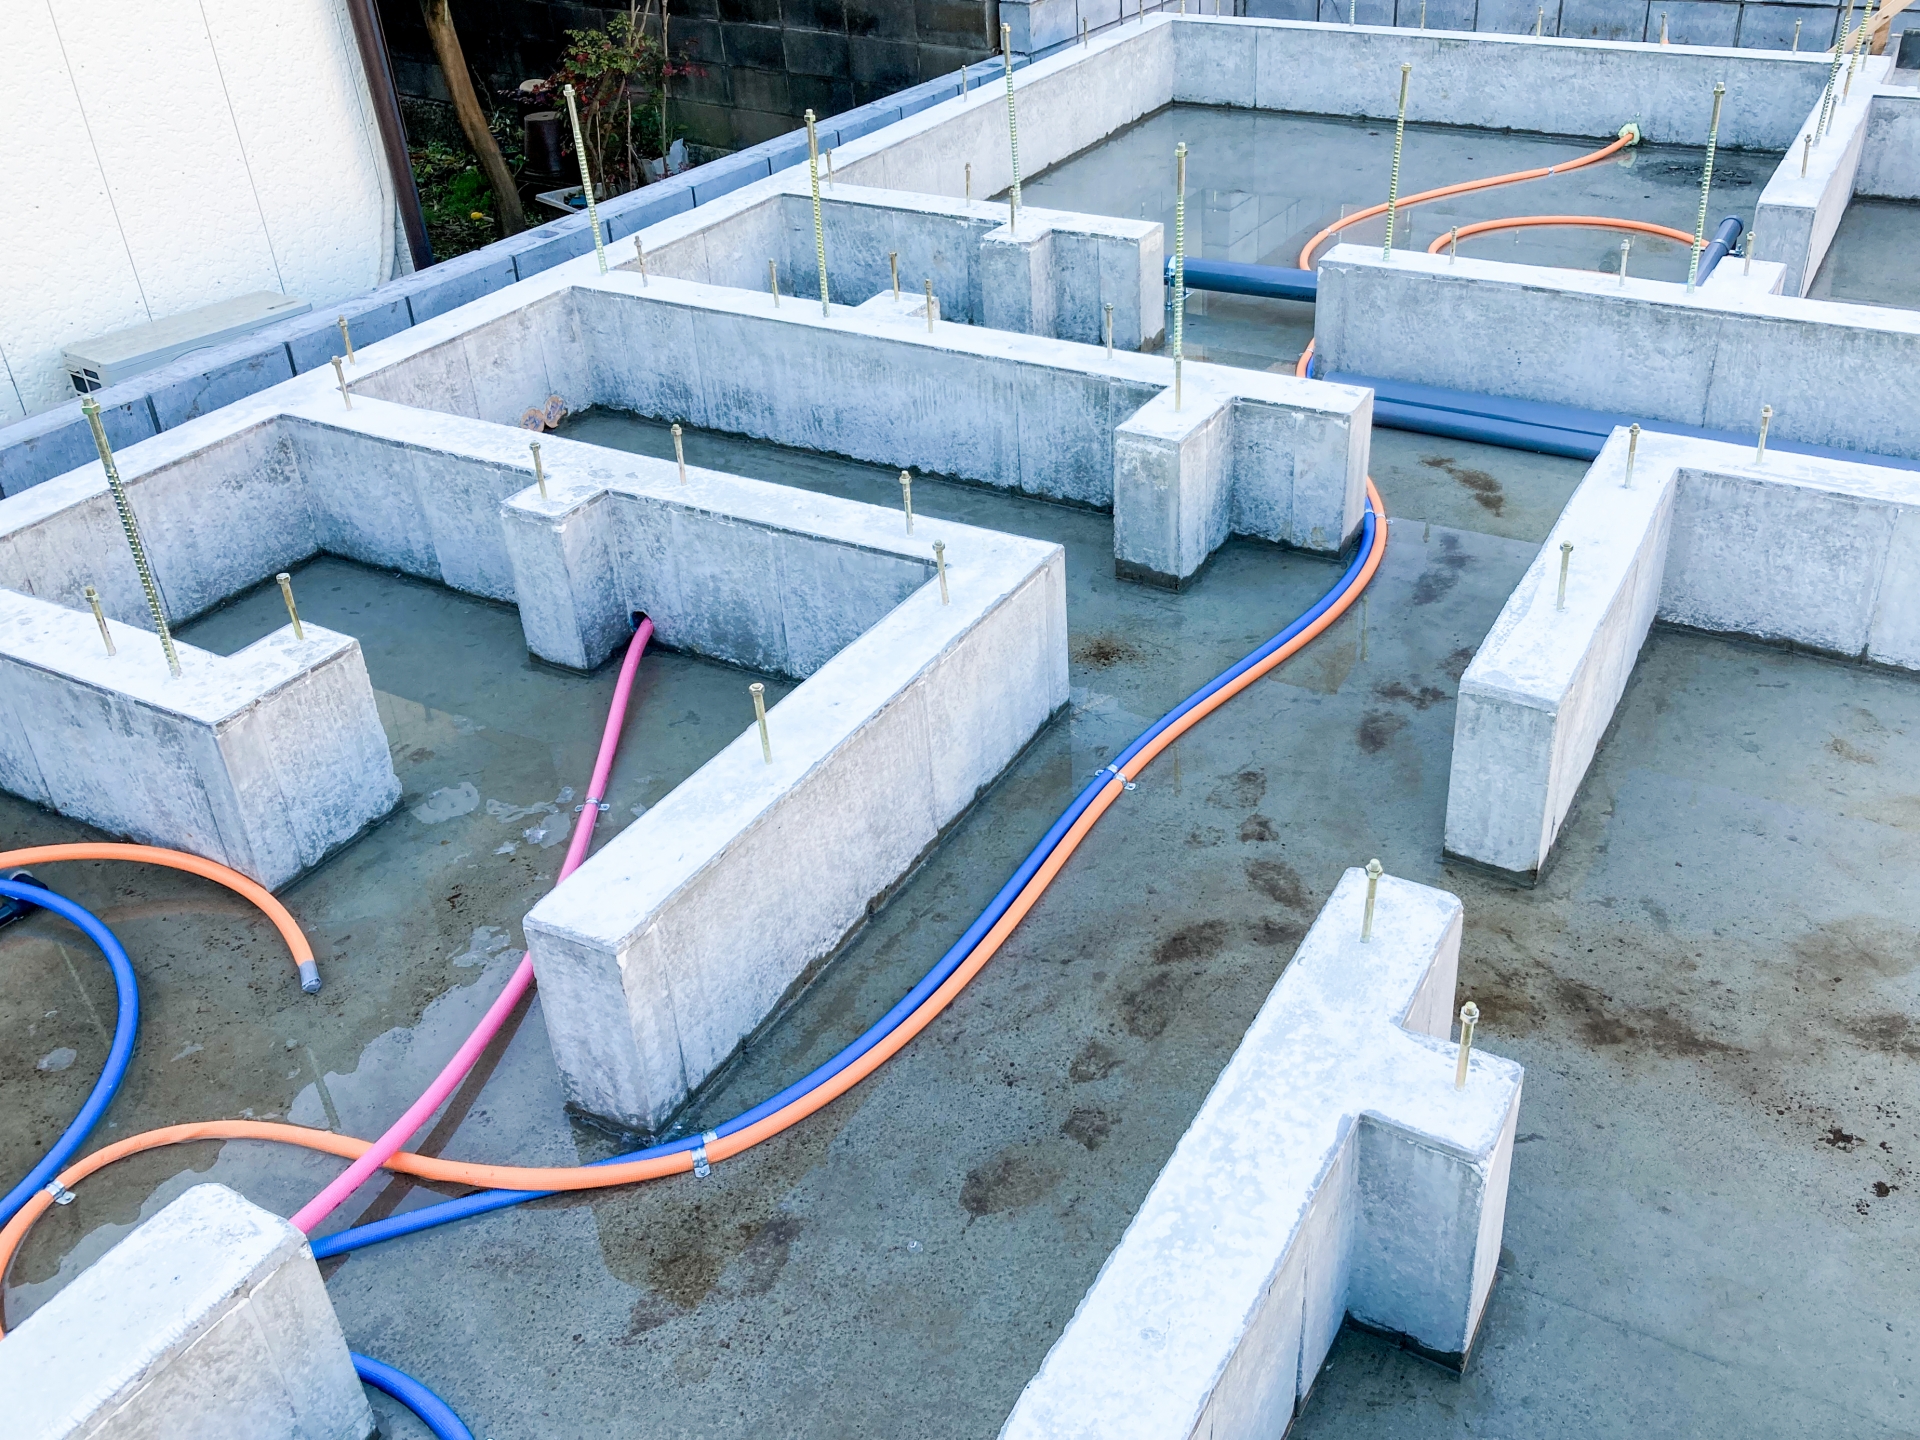
建物本体とは別に必要となる工事の費用です。
例えば、土地の状況などに応じて、
・地盤改良工事
・給排水工事
・電気やガスの引き込み工事
・造成工事
・解体工事
などが必要になる場合があります。
どのような工事が必要になるかは土地によって異なるため、土地探しの段階から建物のことまで考えておくことが重要です。
4. 外構・エクステリア費
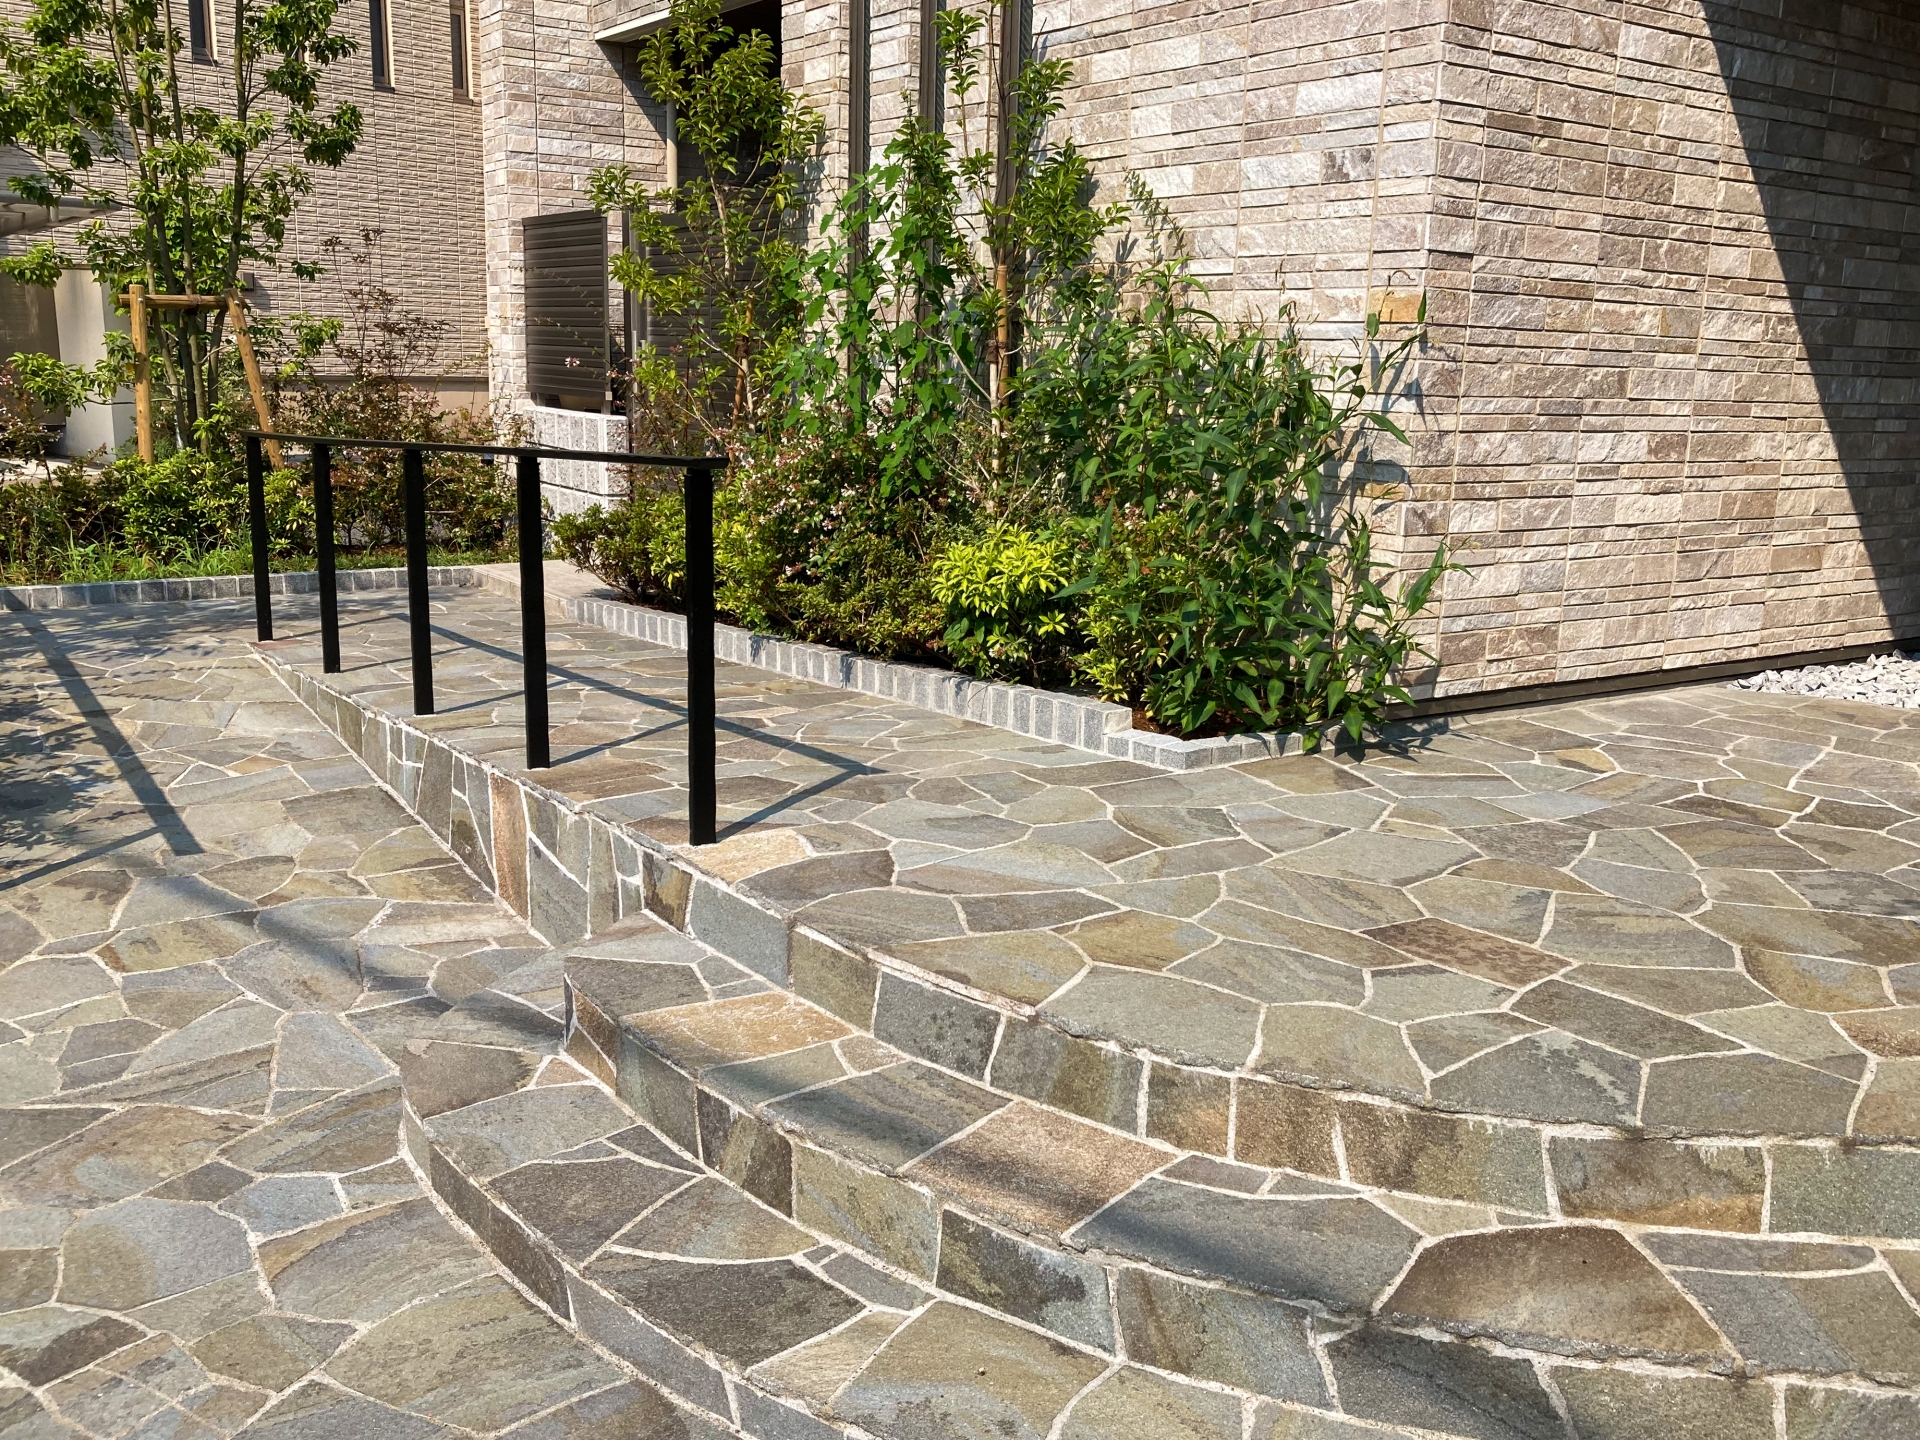
駐車場やアプローチ、フェンス、門柱、庭など、建物の外側を整えるための費用です。
「家が完成してから考えればいい」と後回しにしてしまうと、想定以上の出費になることがあります。
家づくりの初期段階から外構まで含めた予算を確保しておきましょう。
5. 各種諸費用
注文住宅では、工事以外にもさまざまな費用が発生します。
例えば、
・登記に関する費用
・住宅ローンに関する諸費用
・火災保険・地震保険
・各種税金
・契約に関する費用
などです。
一つひとつは建物価格ほど大きくなくても、合計するとまとまった金額になるため注意が必要です。
6. 引っ越し・家具・家電などの費用
忘れやすいのが、新居で暮らし始めるためのお金です。
引っ越し代のほか、カーテン、照明、エアコン、家具、家電などを新しく購入する場合があります。
新生活を始めた直後に資金が足りなくならないよう、家づくりの予算とは別に余裕を持って準備しておくと安心です。
注文住宅の予算はどうやって決める?
「注文住宅はいくらで建てられるか?」も大切ですが、それ以上に考えておきたいのが、
「自分たちは、いくらなら無理なく支払えるのか」という視点です。
住宅ローンで借りられる金額と、無理なく返済できる金額は必ずしも同じではありません。
毎月の返済額から考える
まず確認したいのが、毎月の住宅ローン返済額です。
現在の家賃と比較しながら、「毎月どのくらいなら無理なく支払えるか」を考えてみましょう。
ただし、持ち家になると住宅ローン以外にも固定資産税や保険、将来的な修繕・メンテナンスなどの費用が発生します。
現在の家賃と同じ金額まで住宅ローンを組めば安心、とは限らない点には注意が必要です。
将来の支出も考える
住宅ローンは長期間にわたって返済していくことが一般的です。
現在の収入だけではなく、
・お子さまの教育費
・車の購入や買い替え
・旅行や趣味
・老後の生活資金
・住宅のメンテナンス費用
など、将来必要になるお金についても考えておきましょう。
家を建てた後の暮らしまで無理なく楽しめる予算にすることが、後悔しない家づくりにつながります。
自己資金が少なくても注文住宅は建てられる?
「注文住宅を建てるなら、まとまった頭金が必要なのでは?」と心配される方もいらっしゃいます。
住宅ローンの商品や審査内容、資金計画によっては、自己資金が少ない場合でも注文住宅を建てられる可能性があります。
ただし、自己資金をどの程度用意するのが適しているかは、ご家庭によって異なります。
頭金を多く入れることで借入額を減らせる一方、手元のお金を使いすぎてしまうと、引っ越し後の生活や急な出費への備えが少なくなってしまいます。
「頭金をいくら入れるか」だけではなく、家を建てた後にどのくらいのお金を残しておくかまで含めて考えることが大切です。
住宅ローンはいつ相談する?
住宅ローンの相談は、「建てたい家や土地が決まってから」と考えている方も多いかもしれません。
しかし、できれば家づくりの早い段階で相談しておくことをおすすめします。
事前に資金計画を立てておけば、自分たちの予算の目安が分かり、土地探しや建物のプランニングもしやすくなります。
例えば、先に土地を購入して予算を使いすぎてしまうと、
「希望していた間取りを諦めなければならなくなった」
「設備のグレードを大幅に下げることになった」
といったことも考えられます。
土地・建物・住宅ローンを別々に考えるのではなく、家づくり全体で資金計画を立てることが重要です。
注文住宅で予算オーバーしないための5つのポイント
1. 最初に「総予算」を決める
建物にいくら、土地にいくら、と考える前に、まずは家づくり全体で使える総予算を把握しましょう。
そこから土地・建物・諸費用などへ予算を振り分けることで、全体のバランスを取りやすくなります。
2. 土地と建物を一緒に考える
土地に予算をかけすぎると、その分建物に使える金額が少なくなります。
反対に、土地の条件によっては建築費や付帯工事費が高くなる場合もあります。
土地探しから住宅会社へ相談し、建物まで含めた総額で判断することをおすすめします。
3. 希望条件に優先順位をつける
注文住宅では、間取りや設備、素材など、こだわろうと思えば選択肢はたくさんあります。
すべてを叶えようとすると予算が膨らみやすいため、
「絶対に実現したいこと」
「できれば実現したいこと」
「予算次第で検討すること」
など、家族で優先順位を決めておくと予算調整がしやすくなります。
4. 見積もりに何が含まれているか確認する
住宅会社から見積もりを受け取った際は、金額だけで比較するのではなく、「どこまで含まれた金額なのか」を確認しましょう。
外構工事や一部の設備、付帯工事などが別途になっている場合もあります。
契約後に想定外の追加費用が発生しないよう、不明な項目は事前に確認することが大切です。
5. 余裕を持った資金計画を立てる
家づくりでは、打ち合わせを進める中で「ここは少しこだわりたい」という希望が出てくることもあります。
最初から予算を限界まで使うのではなく、ある程度余裕を持たせておくと安心です。
「借りられる金額」より「無理なく返せる金額」を大切に
住宅ローンを考える際に、特に大切にしたいポイントです。
住宅ローンの借入可能額は、年収や年齢、その他の借入状況など、さまざまな条件をもとに金融機関が判断します。
しかし、家族構成や生活費、教育費、将来の計画などはご家庭によって異なります。
そのため、「住宅ローンでいくら借りられるか」=「その金額まで家に使っても大丈夫」
とは限りません。
せっかく理想の家が完成しても、毎月の返済が大きな負担になってしまっては、安心した暮らしとは言えません。
注文住宅の資金計画では、家を建てることをゴールにせず、建てた後もゆとりを持って暮らせることを大切にしましょう。
お金の不安は、家づくりを始める前に相談しましょう
注文住宅を検討している方の中には、
「まだ予算が決まっていないから相談しにくい」
「住宅ローンについて何も分からない」
「自分たちが家を建てられるのか知りたい」
という方もいらっしゃると思います。
しかし、予算が決まっていないからこそ、家づくりの早い段階で相談することが大切です。
アロックホームでは、注文住宅だけでなく、土地探しや資金計画、住宅ローンについてもご相談いただけます。
土地・建物・住宅ローンを一緒に考えることで、ご家族に合った無理のない家づくりをサポートします。
「家を建てたいけれど、まずお金のことが心配」という方も、お気軽にご相談ください。
注文住宅のお金についてよくある質問
Q. 注文住宅では建物代以外にどんな費用がかかりますか?
A.土地を購入する場合の土地代のほか、付帯工事費、外構工事費、登記費用、各種税金、住宅ローンに関する諸費用、火災・地震保険料などがあります。また、土地の状態によって造成工事や地盤改良工事などが必要になる場合もあります。建物価格だけではなく、家づくり全体にかかる費用を確認しておきましょう。
Q. 頭金は必ず必要ですか?
A.必ずしも多額の頭金が必要とは限りません。住宅ローンの商品や審査内容などによって条件は異なります。大切なのは、頭金の金額だけで判断せず、手元に残す資金や毎月の返済額まで含めて資金計画を立てることです。
Q. 自己資金が少なくても注文住宅を建てられますか?
A.住宅ローンの組み方や資金計画によっては、自己資金が少ない場合でも注文住宅を建てられる可能性があります。ご自身だけで判断せず、まずは現在の収入や自己資金、希望する家づくりについて相談してみることをおすすめします。
Q. 住宅ローンの相談はいつするのが良いですか?
A.土地や建物を決める前のできるだけ早い段階がおすすめです。あらかじめ予算の目安を把握しておくことで、土地と建物にどのくらいの予算を配分できるのか考えやすくなります。
Q. 土地代も住宅ローンで借りられますか?
A.土地を購入して注文住宅を建てる場合、土地代を含めた資金調達が可能な住宅ローンもあります。ただし、融資のタイミングや条件などは金融機関や商品によって異なります。土地探しを始める前に、住宅ローンについて相談しておくと安心です。
Q. 住宅ローンはいくらまで借りられますか?
A.借入可能額は、年収や年齢、勤務状況、その他の借入状況などによって異なります。また、「借りられる金額」と「無理なく返せる金額」は同じではありません。現在の生活費や将来必要になるお金まで考えながら、ご家庭に合った予算を決めることが大切です。
家づくりのお金、一緒に考えてみませんか?
「自分たちなら、どのくらいの予算で家を建てられる?」
「土地と建物にいくらずつかければいい?」
「住宅ローンについて相談したい」
家づくりのお金に関する疑問や不安は、ご家庭によって異なります。
アロックホームでは、住宅ローンのご相談から土地探し、注文住宅までトータルでサポートしています。
まだ具体的な土地や間取りが決まっていない段階でも大丈夫です。
まずは無理のない資金計画から、一緒に家づくりを始めてみませんか?