住宅ローン通るか不安…
チェックリストで簡単チェック!

- お電話はこちらから
- 052-228-7210
-
受付時間:10:00~19:00
定休日:水曜日(隔週火水)
メニュー
住宅ローン通るか不安…
チェックリストで簡単チェック!
トピックス
2026.10.15
離婚することになっても、「子どもの生活環境を変えたくない」「住み慣れた家を離れたくない」と考える方もいるでしょう。財産分与の対象となる家でも、条件によっては離婚後も住み続けることが可能です。この記事では、家を残す方法や財産分与の考え方、住宅ローン・名義の注意点をわかりやすく解説します。
\\どんなことでもご相談ください!フォームから24時間受付中!//
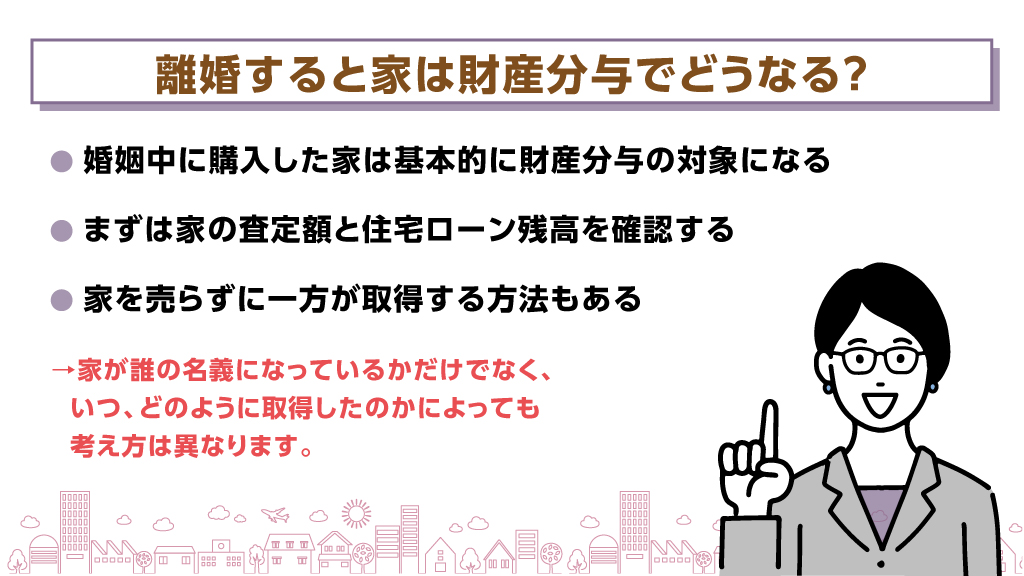
離婚後も今の家に住み続けたい場合、まず確認しておきたいのが財産分与における家の扱いです。家が誰の名義になっているかだけでなく、いつ、どのように取得したのかによっても考え方は異なります。まずは財産分与の基本とともに、家の査定額や住宅ローン残高を確認する重要性について見ていきましょう。
離婚時の財産分与では、婚姻中に夫婦が協力して築いた財産を分けることになります。預貯金だけでなく、結婚後に購入した家や土地などの不動産も、基本的には財産分与の対象として考えられます。例えば、夫の収入を中心に購入し、登記上も夫の単独名義になっている家であっても、婚姻中に夫婦で築いた財産と判断されれば財産分与の対象になる可能性があります。
一方で、結婚前から一方が所有していた家や、婚姻中であっても相続・贈与などによって取得した財産は「特有財産」とされ、原則として財産分与の対象にならない場合があります。
そのため、「家が夫名義だから妻には関係ない」「妻名義だからすべて妻のもの」と、名義だけを見て判断することはできません。いつ、どのように取得した不動産なのかを確認し、財産分与の対象になるかを整理することが第一歩です。
離婚後もどちらかが家に住み続けたい場合、まず確認しておきたいのが「現在その家にどのくらいの価値があるのか」と「住宅ローンがいくら残っているのか」です。家を売却しない場合でも、財産分与を考えるうえでは不動産の価値を把握する必要があります。
例えば、不動産の査定額が2,500万円で住宅ローン残高が1,500万円であれば、単純化すると1,000万円分の資産価値が残っていると考えられます。このように不動産価値がローン残高を上回る状態を一般的に「アンダーローン」と呼びます。反対に、査定額より住宅ローン残高のほうが多い状態が「オーバーローン」です。
どちらの状態にあるかによって、財産分与の方法や売却という選択肢の考え方も変わります。まずは金融機関の残高証明書などでローン残高を確認するとともに、不動産会社へ査定を依頼して現在の市場価値を把握しておきましょう。
離婚時に家が財産分与の対象になったからといって、必ず売却して現金に換えなければならないわけではありません。夫婦の一方が家を取得し、そのまま住み続ける方法も考えられます。子どもの転校を避けたい、住み慣れた環境を変えたくないなどの事情から、家を残したいと考える方もいるでしょう。
その際に用いられる方法のひとつが、家を取得する側がもう一方に対して、その持分に相当する金銭を支払う方法です。いわゆる代償分割という考え方で、預貯金などほかの財産とのバランスを調整して分けるケースもあります。
ただし、住宅ローンが残っている場合は、財産分与について夫婦間で合意しただけで問題がすべて解決するとは限りません。不動産の所有名義と住宅ローンの契約は別に考える必要があります。家を誰が取得するのかだけでなく、ローンを誰が返済するのかまで含めて整理することが大切です。
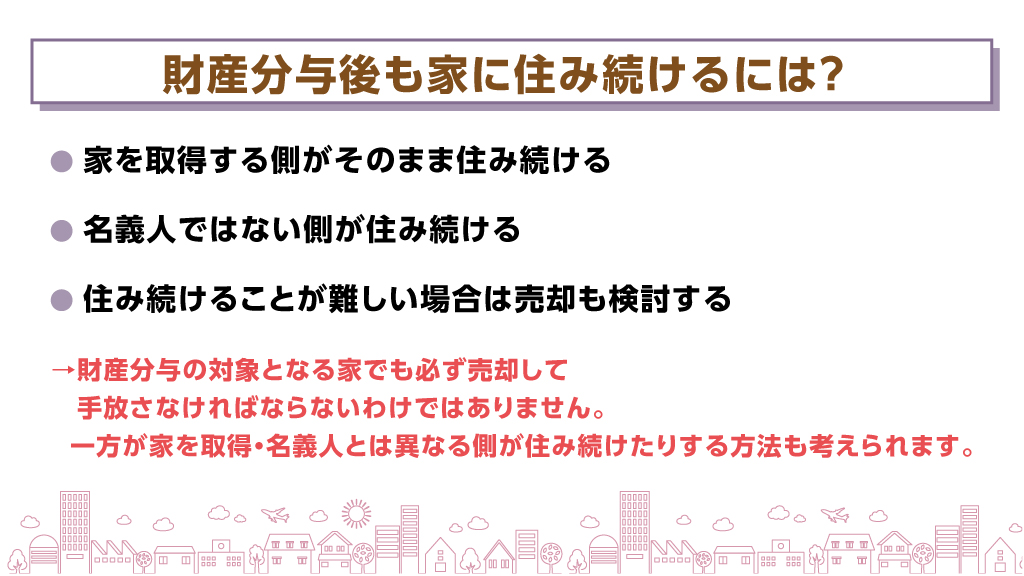
財産分与の対象となる家だからといって、必ず売却して手放さなければならないわけではありません。一方が家を取得したり、名義人とは異なる側が住み続けたりする方法も考えられます。ただし、それぞれ注意すべき点があります。ここでは、家に住み続けるための主な選択肢と、売却を検討したほうがよいケースを解説します。
財産分与後も家に住み続ける方法として比較的分かりやすいのが、家を取得する人と実際に居住する人を同じにする方法です。例えば、妻が家を取得して離婚後も住み続け、家の価値に応じて夫へ代償金を支払うといった形が考えられます。
住宅ローンを完済している家であれば、財産分与の内容に沿って必要な所有権移転登記などを行うことで整理しやすくなります。一方、住宅ローンが残っている場合には注意が必要です。家を取得する人と住宅ローンの契約者が異なる場合、単純に不動産の名義だけを変更すればよいとは限りません。
住み続ける側が住宅ローンも引き継ぎたい場合には、金融機関への相談や借り換えなどが必要になるケースがあります。財産分与を決める段階から、不動産の名義、住宅ローン、代償金の支払いなどを一体的に考え、離婚後も無理なく維持できるか確認しておきましょう。
離婚後も家に住み続けたいものの、実際に住む人と不動産・住宅ローンの名義人が異なるケースもあります。例えば、夫名義で購入した家に離婚後も妻と子どもが住み、夫が住宅ローンを返済し続けるといったケースです。子どもの生活環境を変えずに済むなどのメリットがある一方、将来的なリスクについても考えておかなければなりません。
例えば、ローン名義人の収入状況が変化して返済が滞れば、住んでいる側にも影響が及ぶ可能性があります。また、離婚後に元配偶者との関係が変化し、家の扱いをめぐってトラブルになることも考えられます。
さらに、住宅ローンは契約内容によって、債務者本人が居住することを前提としている場合があります。夫婦間で「離婚後は妻が住む」と合意したからといって、それだけで金融機関との契約まで変更されるわけではありません。現在のローン契約を確認し、必要に応じて金融機関や専門家へ相談することが重要です。
「子どものために家を残したい」「引っ越したくない」という気持ちがあっても、離婚後に家を維持することが経済的に難しいケースがあります。例えば、家を取得するための代償金を準備できない、単独では住宅ローンの返済が難しい、借り換えの審査を通過できないといった場合です。
また、住宅ローンだけでなく、家を所有すれば固定資産税や火災保険料、将来的な修繕費なども必要になります。住宅ローンの返済額だけを見て「住み続けられる」と判断せず、離婚後の収入と住居にかかる費用を総合的に考えることが大切です。
無理をして家を残すよりも、売却して住宅ローンを返済し、残った財産を分けるほうが、その後の生活を立て直しやすい場合もあります。住み続けることと売却することのどちらが適しているのか、不動産の査定額やローン残高を確認したうえで比較してみましょう。
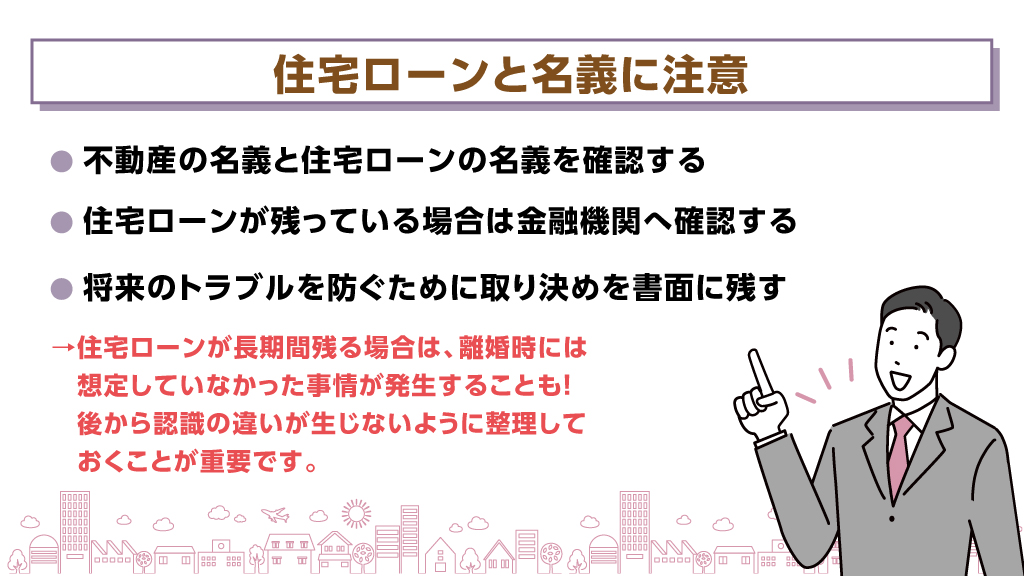
離婚後も家に住み続ける場合、特に注意したいのが不動産の名義と住宅ローンです。夫婦間で家の扱いや返済方法を決めても、住宅ローンの契約まで自動的に変更されるわけではありません。将来的なトラブルを避けるためにも、現在の名義や契約内容を確認し、必要な手続きや取り決めについて整理しておきましょう。
離婚後の家について考える際は、「不動産の所有者」と「住宅ローンを借りている人」を分けて確認する必要があります。不動産の名義は登記簿で確認できますが、住宅ローンについては夫のみが債務者になっているケース、夫婦で連帯債務になっているケース、一方が連帯保証人になっているケースなど契約内容はさまざまです。
特に注意したいのは、離婚したからといって住宅ローンの契約関係が自動的に解消されるわけではないことです。夫婦間で「今後は妻がローンを払う」と決めたとしても、金融機関との契約上の債務者が当然に妻へ変更されるわけではありません。
まずは登記事項証明書や住宅ローンの契約書などを確認し、「家は誰の名義なのか」「ローンの債務者・連帯債務者・連帯保証人は誰なのか」を整理しましょう。現在の状況を正確に把握することが、住み続ける方法を考える出発点になります。
住宅ローンが残った状態で離婚し、一方が家に住み続ける場合は、ローンを借りている金融機関への確認が重要です。夫婦間で財産分与について合意したとしても、その取り決めだけで住宅ローンの債務者を自由に変更できるわけではありません。
例えば、夫名義の住宅ローンを妻へ変更したい場合、妻自身の収入などをもとに借り換えを検討する方法があります。ただし、借り換えでは新たな審査が行われるため、希望すれば必ず利用できるとは限りません。また、住宅ローンの契約内容によっては、債務者本人が対象となる住宅に居住することを条件としている場合もあります。
そのため、「名義人は家を出て、元配偶者だけが住む」という状態を自己判断で進めるのは避けたほうがよいでしょう。離婚後の居住者や返済方法が決まった段階で金融機関へ相談し、契約上問題がないか、どのような手続きが必要なのかを確認することが大切です。
離婚時には夫婦間で話し合いがまとまっていても、数年後に状況が変わる可能性があります。そのため、家に関する重要な取り決めは口約束だけにせず、内容を明確にして書面に残しておくことが大切です。
例えば、誰が家を取得するのか、誰が住宅ローンを支払うのか、代償金はいくら支払うのかといった点を整理します。名義人と居住者が異なる場合には、いつまで住めるのか、固定資産税や修繕費を誰が負担するのか、将来的に売却する場合はどうするのかなども検討しておくとよいでしょう。
特に住宅ローンが長期間残る場合は、離婚時には想定していなかった事情が発生することもあります。財産分与や不動産の名義変更など法的な判断が必要になる場合には、弁護士や司法書士など適切な専門家へ相談し、後から認識の違いが生じないように整理しておくことが重要です。
離婚時に家が財産分与の対象になっても、必ず売却しなければならないわけではありません。一方が家を取得してそのまま住み続けたり、一定の取り決めのもとで名義人ではない側が住み続けたりする方法も考えられます。
ただし、住宅ローンが残っている場合は、不動産の財産分与だけでなく、住宅ローンの契約についても確認しなければなりません。まずは「現在の家の価値」「住宅ローン残高」「不動産の名義」「ローンの契約者」を整理してみましょう。
その結果、住み続けることが経済的に難しい場合には、売却することも選択肢のひとつです。どちらが適しているか判断するためにも、まずは不動産会社に査定を依頼し、現在の家がどのくらいの価格で売却できそうなのかを把握しておくと、財産分与について具体的に検討しやすくなります。
\\どんなことでもご相談ください!フォームから24時間受付中!//
\\まずは無料で査定してみませんか?査定だけでも大歓迎!//

arock-home@smcp
不動産業界で25年以上の経験を持ち、宅地建物取引士などの資格も保持。 また、ポルトガル語と英語にも対応可能なスタッフも在籍! 不動産に関するご相談はお気軽にどうぞ。
〒460-0024
愛知県名古屋市中区
正木4丁目8-12 ブラウザ金山 4階
TEL:052-228-7210
名古屋市営名城線 金山駅 3分
東海道本線 金山駅 3分
名鉄名古屋本線 金山駅 3分